

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
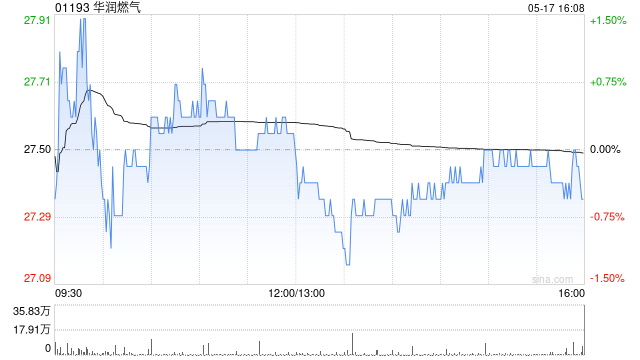
花旗发布研究报告称,将华润燃气(01193)目标价由29.5港元上调至32港元,对开启90日正面催化观察,预计其2024财年上半年利润表现将胜于市场预期,评级相应由“中性”上调至“买入”。
* **资金杠杆高:**平台可提供高达10倍的资金杠杆,让投资者以较小的本金撬动更大的资金,实现更高的投资收益。
该行预计,润燃的经常性净利润将同比增长24.7%,主要由于天然气销售同比增长7%、销气价差(dollar
margin)上升、人民币贬值同比减少及天津业务亏损减少等因素。在润燃减少资本开支(尤其并购方面),加上透过提高人民币债务组合,公司今年的平均债务成本将由2.4%下降至2.2%,并意味利息成本将持续降低。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 股票配资公司怎么样
文章为作者独立观点,不代表正规配资平台观点
相关文章